「借金は悪、無借金こそ正義」
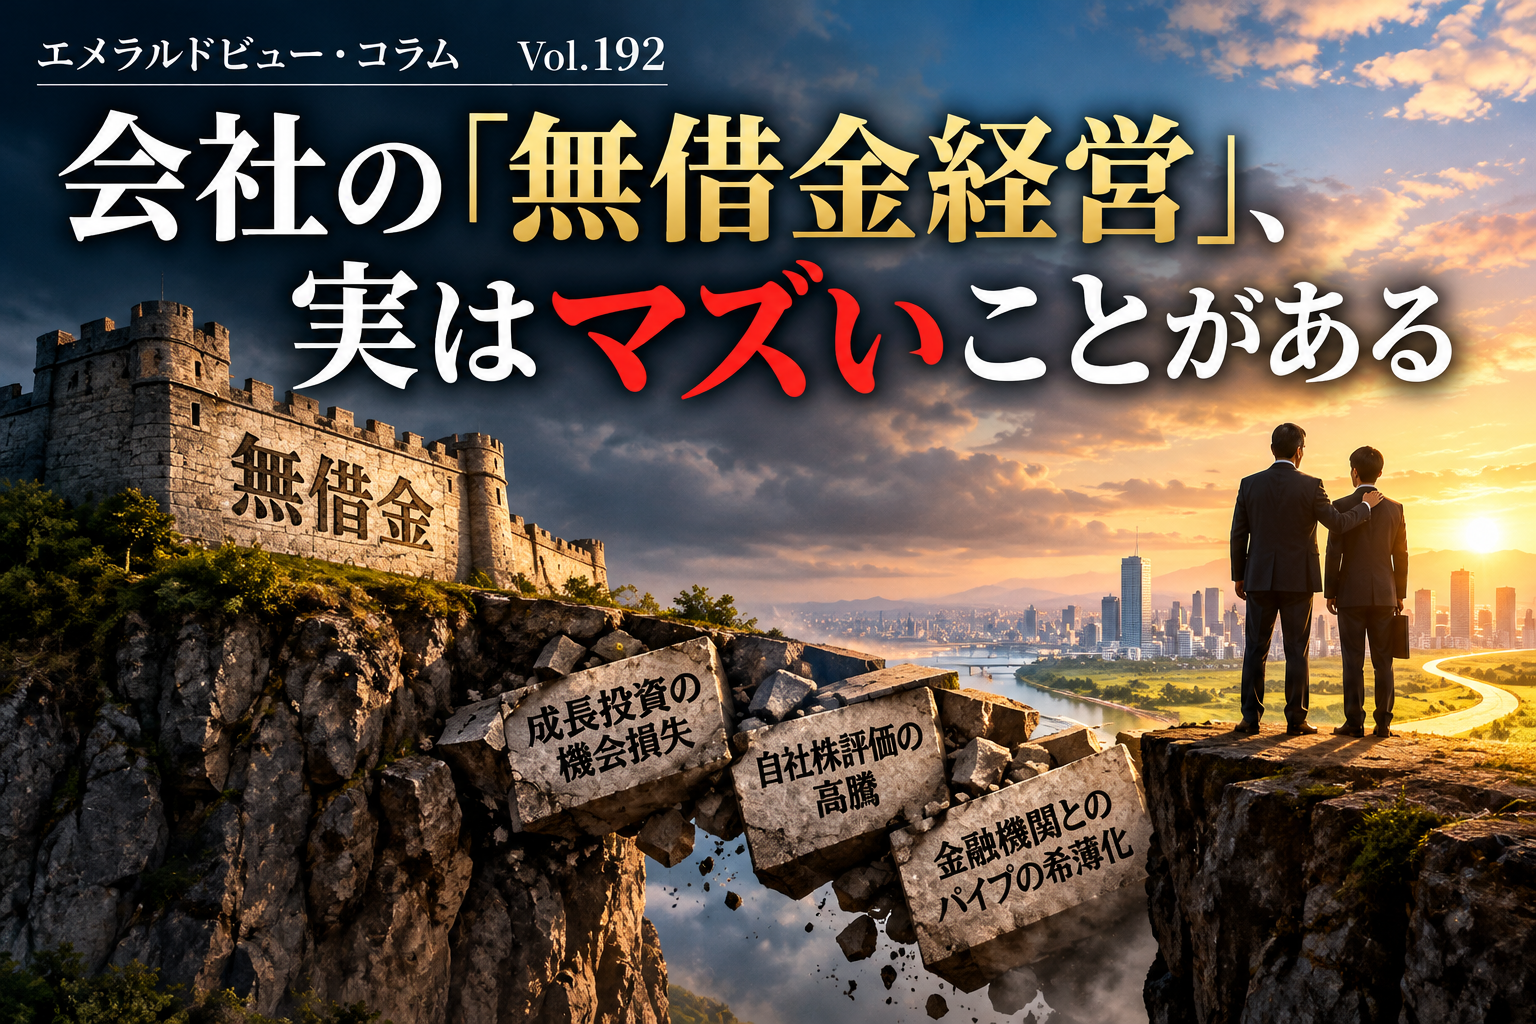
創業オーナーや堅実経営を貫く中小企業経営者ほど、この価値観を誇りに持っているケースは少なくない。事実、借入金がゼロであれば毎月の約定返済に追われる心配はなく、短期的な資金ショートによる倒産リスクは極限まで抑えられる。平時においては、まぎれもなく安心の城に見えるはずだ。
しかし、視点を「持続的な成長」や「次の世代へのバトンタッチ」――すなわち事業承継に移した瞬間、この無借金経営という美徳が、思わぬ落とし穴となって会社を揺るがすことがある。
今回は、無借金経営の裏に潜む3つの構造的デメリットと、事業承継という重要局面においてそれがなぜリスクとなり得るのかを考察してみたい。
デメリット1:成長投資の機動力を削ぐ「キャッシュの機会損失」
自己資金だけでビジネスを回そうとすると、当然ながら稼いだ範囲内でしか次の手が打てない。
大型の設備投資やDX推進、あるいは競合や取引先の買収(M&A)といった勝負どころが訪れた際、手元のキャッシュだけを頼りにしていると、意思決定が慎重になりすぎてチャンスを逃す恐れがある。適正な借入れ(レバレッジ)を活用して時間を買い、資本効率(ROE)を高めていく視点を欠いてしまうと、結果として事業構造の陳腐化を招いてしまう。
安全運転を意識しすぎるあまり、アクセルを踏むべき局面でスピードが出せない。これが一つ目の罠である。
デメリット2:自社株評価の跳ね上がりと「後継者の重荷」
二つ目は、事業承継における最も深刻な問題だ。
無借金で利益をコツコツ積み上げてきた優良企業ほど、貸借対照表(B/S)の純資産の部――とりわけ利益剰余金が厚く膨らんでいる。これ自体は堅実な経営の証だが、非上場株式の評価(特に純資産価額方式や類似業種比準価額)を算定すると、自社株の評価額が億単位に跳ね上がっていることが珍しくない。
いざ代替わりをしようとしたとき、後継者は次の現実に直面する。
・贈与税や相続税の過大な負担
・先代からの株式買い取り資金の不足
・事業承継税制(納税猶予)の適用に伴う複雑な制約や縛り
無借金経営によって築き上げた「会社の富」が、後継者にとっては承継を阻む巨大な負債のような重荷となって降りかかってくるのである。
デメリット3:金融機関との「パイプの希薄化」
「うちは銀行からお金を借りていないから気楽だ」と胸を張る経営者もいるが、金融機関との関係性は、融資残高と返済実績によって育まれる側面を否定できない。
日頃から借入と期日通りの返済を繰り返し、決算書を開示して対話を重ねておくことで、銀行側には企業の事業性や返済能力に対するデータベースが蓄積される。
しかし、長年取引がない会社は、いざ不測の事態(急激な市況変化、原材料高騰、主要取引先の倒産など)で急な資金需要が生じた際、ゼロから審査を受けることになる。金融機関側から見れば実績データが薄い企業となり、融資実行までに時間がかかったり、思うような条件を引き出せなかったりするリスクを抱えることになる。
事業承継は「会社にとって最もリスキーな瞬間」になり得る
事業承継とは、単に代表取締役の登記を書き換える手続きではない。経営権、自社株式、個人の人的保証、そして金融機関や取引先との信頼関係という経営資源の総組み換えである。
無借金経営を墨守してきた会社が、対策を打たずにこの局面に突入するとどうなるか。
- 高騰した自社株を移転するために、会社や後継者個人の資金が納税で流出する
- 先代個人の信用力に依存していたため、代替わりと同時に金融機関との関係が一気にリセットされる
- 安全運転を優先してきた結果、事業が成熟・衰退期に入っており、後継者が借入を活用した新規投資に踏み切れない
まさに、会社がこれまで培ってきた盤石さが、代替わりの一瞬で脆弱さへと反転しかねない局面なのである。
「無借金」から「戦略的資本設計」へ
守るべきは「無借金」という看板そのものではなく、会社の永続性である。
先代が元気なうちに、設備投資やホールディングス化、計画的な退職金の設計などを通じて適度に財務レバレッジを効かせ、自社株評価をコントロールしておく。同時に、後継者を同席させて金融機関との定期的な接点をつくり、「組織対組織」としての信用パイプを太く引き継いでおく。
借金をむやみに恐れるのではなく、「次の10年を切り拓くための手段」として資本構成を意図的にデザインすること。それこそが、事業承継という難所を乗り越え、会社を次代へ力強くつなぐための要諦ではないだろうか。